BTC
USD
86,658.1
Gold
USD
4,343.84
Time now:
Jun 1, 12:00 AM
Navigation
Install the app
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
Note: This feature may not be available in some browsers.
More options
You are using an out of date browser. It may not display this or other websites correctly.
You should upgrade or use an alternative browser.
You should upgrade or use an alternative browser.
Bijak asb
- Thread starter AbdulHalimFX
- Start date
AbdulHalimFX
Fun Poster
- Messages
- 134
- Joined
- Jun 23, 2016
- Messages
- 134
- Reaction score
- 1
- Points
- 15
KEPADA YANG BERMINAT UNTUK MELIHAT JUMLAH PEMBAYARAN BOLEH RUJUK DI JADUAL INI:
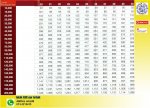
jIKA BERMINAT UNTUK MENGETAHUI CARA UNTUK MENAJAN ASB200K DENGAN HANYA KOMITMEN BULANAN RM275 BOLEH HUBUNGI SAYA.
AbdulHalimFX
Fun Poster
- Messages
- 134
- Joined
- Jun 23, 2016
- Messages
- 134
- Reaction score
- 1
- Points
- 15
Assalamualaikum......
Salam Penghulu segala hari....
Kepada yang berminat dengan ASB!
Boleh baca kisah dibawah ini jika anda ingin mengergasikan akaun ASB anda!!!
Jika berminat boleh hubungi saya melalui talian 0133213415 (Halim)
Salam Penghulu segala hari....
Kepada yang berminat dengan ASB!
Boleh baca kisah dibawah ini jika anda ingin mengergasikan akaun ASB anda!!!
Jika berminat boleh hubungi saya melalui talian 0133213415 (Halim)
TEKNIK MUDAH ASB!!!
KOMITMEN RENDAH UNTUK MEMILIKI ASB200K
JOM UBAH AKAUN ASB ANDA KEPADA AKAUN GERGASI ASB!
MODAL RM275 SEBULAN. DAPAT KAHWIN, 2 BUAH RUMAH, KERETA TUNAI DAN SIMPANAN TUNAI RMXX,XXX. SESUAI UNTUK PELAJAR IPG DAN UNIVERSITI.
Sebagai fresh graduate, it frightened me apabila kawan-kawan yang baru kerja boleh sewenang-wenangnya bercakap pasal buat Personal Loan. Maklumlah kerja gomen, kan.
Yang sedihnya, ada yang nak buat Personal Loan untuk deposit sebuah rumah dengan tujuan pelaburan Nampaknya ramai lagi orang muda yang perlu financial knowledge.
Saya umur 24 tahun. Baru mula bekerja. Planning hujung tahun ni apply ASBF untuk tujuan kahwin dan beli rumah pertama dalam masa 24 bulan.
Hanya satu sahaja perasaan kesal sebab tak follow (HF) awal-awal. Sebab masa study kat IPG (Institut Pendidikan Guru), elaun tu boleh simpan di ASB financing. Lagi pantas dapat deposit rumah pertama. Haha.
Anyway, keep up the good work tuan!"
Nota: Saya gembira dapat surat macam ni daripada Followers. Terima kasih kepada anda semua yang tak henti-henti menyokong usaha saya. Posting kat bawah ni sesuai sangat untuk student IPG.
MODAL RM275 SEBULAN SELAMA 5 TAHUN. DAPAT KAHWIN, 2 BUAH RUMAH, KERETA TUNAI DAN SIMPANAN TUNAI RMXX,XXX. SESUAI UNTUK YANG MASIH BELAJAR ATAU YANG BERGAJI KECIL
Amaran: Artikel ini agak panjang dan penuh dengan pengiraan. Memerlukan kesabaran yang tinggi dan semangat yang jitu. Kalau tak faham, jangan PM saya. Anda boleh tanya di ruangan komen.
Idea ini sangat ideal kalau anda sekarang berusia 20 tahun. Jika anda masih belajar, peruntukkan duit PTPTN, biasiswa atau bisnes kecil-kecilan untuk langkah-langkah 5 tahun pertama ini.
RM32,000 DALAM MASA 5 TAHUN.
➡ Tahun pertama, mohon ASB Financing-i RM50,000 (Sijil 1) dengan keuntungan bank 5.2% dan tempoh pembiayaan selama 30 tahun. Ansuran bulanan adalah sekitar RM275.
Selepas setahun, dividen yang diumumkan adalah 7.25% bersamaan dengan RM3625.
Hasil dividen: RM50,000 x 7.25% = RM3625
Ansuran setahun: RM275 x 12 = RM3300
Baki dividen: RM3625 - RM3300 = RM325
Gunakan dividen tersebut untuk membayar ansuran pada tahun seterusnya (rolling dividen). Baki dividen sebanyak RM325 jangan dikeluarkan.
➡ Tahun kedua, mohon lagi sekali ASB Financing-i RM50,000 (Sijil 2) dengan keuntungan bank 5.2% dan tempoh pembiayaan selama 30 tahun. Ansuran bulanan adalah sekitar RM275 juga.
Selepas setahun, dividen yang diumumkan adalah 7.25% bersamaan dengan RM3625.
Hasil dividen: RM50,000 x 7.25% = RM3625
Ansuran setahun: RM275 x 12 = RM3300
Baki dividen: RM3625 - RM3300 = RM325
Gunakan dividen tersebut untuk membayar ansuran pada tahun seterusnya (rolling dividen). Baki dividen sebanyak RM325 jangan dikeluarkan.
➡ Ulang kaedah yang sama setiap tahun selama 5 tahun sehingga anda mempunyai 5 Sijil ASB Financing-i RM50,000.
ASB1 had maksimum RM200,000 sahaja. Begitu juga ASB2, RM200,000 juga. Kalau dah penuh ASB1, boleh penuhkan ASB2 pula.
Jadi, selama 5 tahun, anda hanya bermodalkan RM275 setiap bulan. Selepas 5 tahun, terminate semua Sijil 1-5 untuk mendapatkan tunai.
Sijil 1✔
Prinsipal terkumpul: RM3960
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (4)
Jumlah: RM3960 + RM3625 + RM325 (4) = RM8885
Sijil 2✔
Prinsipal terkumpul: RM3080
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (3)
Jumlah: RM3080 + RM3625 + RM325 (3) = RM7682
Sijil 3✔
Prinsipal terkumpul: RM2250
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (2)
Jumlah: RM2250 + RM3625 + RM325 (2) = RM6525
Sijil 4✔
Prinsipal terkumpul: RM1460
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325
Jumlah: RM1460 + RM3625 + RM325 = RM5410
Sijil 5✔
Prinsipal terkumpul: RM710
Dividen terakhir: RM3625
Jumlah: RM710 + RM3625 = RM4335
Jumlah tunai keseluruhan: RM8885 + RM7682 + RM6525 + RM5410 + RM4335 = RM32,837
Modal: RM275 x 12 x 5 = RM16,500.
Keuntungan sekali ganda daripada modal yang anda keluarkan selama ini!!
BELI RUMAH RM200,000.
Ketika anda mendapat RM32,000 ini, cun-cun anda sudah tamat belajar, berumur 25 tahun dan sudah bekerja dengan gaji RM2000.
Cari rumah RM200,000 yang dijual sekurang-kurangnya 20% di bawah harga pasaran. Iaitu pada harga RM160,000.
Gunakan RM32,000 tadi untuk bayaran deposit (RM16,000), legal fee valuation fee dan kos-kos lain (RM10,000) dan selebihnya sebagai simpanan (RM6,000).
Disebabkan ini rumah pertama anda, gunakan kelebihan untuk mendapatkan 100% pembiayaan daripada bank.
Pembiayaan bank: RM200,000 (Ansuran bulanan RM1,000)
Baki bayaran: RM160,000 - RM16,000 = RM144,000.
Cash back: RM200,000 - RM144,000 = RM56,000.
Jumlah tunai sekarang: Cash back + simpanan = RM56,000 + RM6,000 = RM62,000.
Setelah diletakkan perabot dan kelengkapan rumah, anda berjaya menyewakannya pada kadar RM1,000 sebulan. Jadilahhh. Dapat cover ansuran bulanan.
KAHWIN DAN KERETA TUNAI.
Kini anda berumur 26 tahun. Nak kahwin grand atau bersederhana, terpulanglah kepada anda. Kerana anda bijak sejak 6 tahun dulu, duit simpanan dah ada RM62,000. Tak perlu ambil pembiayaan peribadi
Kita ambil contoh, anda memilih untuk bersederhana. Kos perkahwinan sekitar RM12,000 sahaja. Maka baki simpanan anda RM50,000.
Beli kereta Axia/Viva terpakai berharga RM25,000 secara tunai menjadikan baki simpanan anda adalah RM25,000. Axia pun okaylah. Buat apa beli Honda Jazz kan. Dahlah kecil, mahal pula tu. Haha.
BELI RUMAH UNTUK DUDUK SENDIRI.
Selepas kahwin, sementara nak ada rumah untuk duduk sendiri, bolehlah menyewa dulu. Sambil-sambil tu, boleh cari rumah berharga RM150,000.
Seperti biasa, carilah rumah yang dijual di bawah harga pasaran. Harga pasaran RM150,000 dan dijual pada harga RM130,000. Duit simpanan RM25,000 digunakan sebagai deposit (RM13,000), legal fee, valuation fee dan kos-kos lain (RM12,000).
Pembiayaan bank: RM150,000 x 90% = RM135,000 (Ansuran bulanan RM675)
Baki bayaran: RM130,000 - RM13,000 = RM117,000
Cash back: RM135,000 - RM117,000 = RM18,000.
Berbahagialah anda duduk di rumah tersebut bersama pasangan tercinta. Anda baru berkahwin, tidak mengapa duduk rumah kecil. Senang nak kemas dan banyak masa untuk bersama pasangan.
NAK BUAT APA DENGAN RM18,000?
Laburkan RM18,000 tersebut di dalam Tabung Haji atau boleh juga dilaburkan kembali ke dalam ASB Financing-i.
Okaylah tu kan. Dengan modal yang rendah dan sedikit kebijaksanaan, pada umur 27 tahun dah berkahwin, ada 2 rumah, kereta tanpa hutang, dan simpanan RM18,000.
"Atas kertas memang cantik kira. Realitinya tak seindah itu. Sudahlah! Tak logik."
Belum mula buat apa-apa lagi dah fikir negatif. Rugi. Seolah-olah kita menutup pintu hati dan akal fikiran kita untuk mendapat ilmu dan pengalaman baru.
Memang atas kertas kena cantik kira. Sebab ia adalah perancangan kita. Kalau nak merancang pun dah gagal, memang selamanya gagal.
Sepanjang perjalanan nak merealisasikan idea saya ni, memang akan ada pelbagai masalah, cabaran dan dugaan. Hadapilah dengan bijaksana ya. Hasilnya pasti berbaloi.
"Kalau sekarang saya umur dah 28 tahun macam mana?"
"Kalau gaji saya RM1500 sahaja macam mana?"
"Kalau nak kahwin grand juga macam mana?"
Seperti biasa, sesuaikahlah dengan situasi anda. Apa korang ingat aku kenal rapat semua follower aku?
Semua ini hanyalah cetusan idea sahaja. Kiraan pun secara kasar. Kalau nak yang tepat, dan mengikut citarasa anda, anda buatlah kisah sendiri nanti.
Saya ingatkan nak sambung gebang cerita sampai dapat beli rumah keempat. Tapi takpalah. Hadamkan mana-mana yang ada tu. Belilah dulu rumah pertama tu ya.
Sama macam kisah kahwin. Punyalah gebang nak kahwin 4. Padahal bini yang seorang pun tak terjaga. Yang bujang pun sibuk join gebang sama. Itulah fitrah lelaki. Haha. - HF
#harithfaisal
Apa yang anda belajar daripada artikel ni?
Cara melabur ASB Financing-i modal kecil.
Penafian:
1. Semua kiraan adalah secara kasar untuk memudahkan kefahaman.
2. Andaian dividen ASB dan ASB2 adalah 7.25% sepanjang 5 tahun pertama.
3. Andaian kadar keuntungan bank adalah 5.2% sepanjang 5 tahun pertama.
4. Andaian Sijil ASB tidak diambil bersama takaful.
5. Mungkin ada bahagian yang tak sesuai dengan anda, tapi janganlah tinggalkan semuanya. Sesuaikan dengan situasi masing-masing.
Kredit to HF.
Kepada yang berminat ingin memohon ASB mulai sekrang boleh hubungi saya:
Perunding Kewangan anda!!!
Abdul Halim
untuk janji temu atau pertanyaan mengenai ASB boleh hubungi:
Whatsapp/Telegram/SMS/Call: 0133213415
InshaAllah Servis Terpantas buat anda!!!


AbdulHalimFX
Fun Poster
- Messages
- 134
- Joined
- Jun 23, 2016
- Messages
- 134
- Reaction score
- 1
- Points
- 15
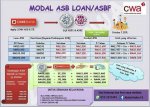
Jom menabung secara bijak dengan asb!!!
AbdulHalimFX
Fun Poster
- Messages
- 134
- Joined
- Jun 23, 2016
- Messages
- 134
- Reaction score
- 1
- Points
- 15
Assalamualaikum......
Up untuk hari ini.....
Kepada yang berminat untuk menjadi penabung ASB yang bijak boleh hubungi saya untuk janji temu.....tq
Up untuk hari ini.....
Kepada yang berminat untuk menjadi penabung ASB yang bijak boleh hubungi saya untuk janji temu.....tq
TEKNIK MUDAH ASB!!!
KOMITMEN RENDAH UNTUK MEMILIKI ASB200K
JOM UBAH AKAUN ASB ANDA KEPADA AKAUN GERGASI ASB!
MODAL RM275 SEBULAN. DAPAT KAHWIN, 2 BUAH RUMAH, KERETA TUNAI DAN SIMPANAN TUNAI RMXX,XXX. SESUAI UNTUK PELAJAR IPG DAN UNIVERSITI.
Sebagai fresh graduate, it frightened me apabila kawan-kawan yang baru kerja boleh sewenang-wenangnya bercakap pasal buat Personal Loan. Maklumlah kerja gomen, kan.
Yang sedihnya, ada yang nak buat Personal Loan untuk deposit sebuah rumah dengan tujuan pelaburan Nampaknya ramai lagi orang muda yang perlu financial knowledge.
Saya umur 24 tahun. Baru mula bekerja. Planning hujung tahun ni apply ASBF untuk tujuan kahwin dan beli rumah pertama dalam masa 24 bulan.
Hanya satu sahaja perasaan kesal sebab tak follow (HF) awal-awal. Sebab masa study kat IPG (Institut Pendidikan Guru), elaun tu boleh simpan di ASB financing. Lagi pantas dapat deposit rumah pertama. Haha.
Anyway, keep up the good work tuan!"
Nota: Saya gembira dapat surat macam ni daripada Followers. Terima kasih kepada anda semua yang tak henti-henti menyokong usaha saya. Posting kat bawah ni sesuai sangat untuk student IPG.
MODAL RM275 SEBULAN SELAMA 5 TAHUN. DAPAT KAHWIN, 2 BUAH RUMAH, KERETA TUNAI DAN SIMPANAN TUNAI RMXX,XXX. SESUAI UNTUK YANG MASIH BELAJAR ATAU YANG BERGAJI KECIL
Amaran: Artikel ini agak panjang dan penuh dengan pengiraan. Memerlukan kesabaran yang tinggi dan semangat yang jitu. Kalau tak faham, jangan PM saya. Anda boleh tanya di ruangan komen.
Idea ini sangat ideal kalau anda sekarang berusia 20 tahun. Jika anda masih belajar, peruntukkan duit PTPTN, biasiswa atau bisnes kecil-kecilan untuk langkah-langkah 5 tahun pertama ini.
RM32,000 DALAM MASA 5 TAHUN.
➡ Tahun pertama, mohon ASB Financing-i RM50,000 (Sijil 1) dengan keuntungan bank 5.2% dan tempoh pembiayaan selama 30 tahun. Ansuran bulanan adalah sekitar RM275.
Selepas setahun, dividen yang diumumkan adalah 7.25% bersamaan dengan RM3625.
Hasil dividen: RM50,000 x 7.25% = RM3625
Ansuran setahun: RM275 x 12 = RM3300
Baki dividen: RM3625 - RM3300 = RM325
Gunakan dividen tersebut untuk membayar ansuran pada tahun seterusnya (rolling dividen). Baki dividen sebanyak RM325 jangan dikeluarkan.
➡ Tahun kedua, mohon lagi sekali ASB Financing-i RM50,000 (Sijil 2) dengan keuntungan bank 5.2% dan tempoh pembiayaan selama 30 tahun. Ansuran bulanan adalah sekitar RM275 juga.
Selepas setahun, dividen yang diumumkan adalah 7.25% bersamaan dengan RM3625.
Hasil dividen: RM50,000 x 7.25% = RM3625
Ansuran setahun: RM275 x 12 = RM3300
Baki dividen: RM3625 - RM3300 = RM325
Gunakan dividen tersebut untuk membayar ansuran pada tahun seterusnya (rolling dividen). Baki dividen sebanyak RM325 jangan dikeluarkan.
➡ Ulang kaedah yang sama setiap tahun selama 5 tahun sehingga anda mempunyai 5 Sijil ASB Financing-i RM50,000.
ASB1 had maksimum RM200,000 sahaja. Begitu juga ASB2, RM200,000 juga. Kalau dah penuh ASB1, boleh penuhkan ASB2 pula.
Jadi, selama 5 tahun, anda hanya bermodalkan RM275 setiap bulan. Selepas 5 tahun, terminate semua Sijil 1-5 untuk mendapatkan tunai.
Sijil 1✔
Prinsipal terkumpul: RM3960
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (4)
Jumlah: RM3960 + RM3625 + RM325 (4) = RM8885
Sijil 2✔
Prinsipal terkumpul: RM3080
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (3)
Jumlah: RM3080 + RM3625 + RM325 (3) = RM7682
Sijil 3✔
Prinsipal terkumpul: RM2250
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (2)
Jumlah: RM2250 + RM3625 + RM325 (2) = RM6525
Sijil 4✔
Prinsipal terkumpul: RM1460
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325
Jumlah: RM1460 + RM3625 + RM325 = RM5410
Sijil 5✔
Prinsipal terkumpul: RM710
Dividen terakhir: RM3625
Jumlah: RM710 + RM3625 = RM4335
Jumlah tunai keseluruhan: RM8885 + RM7682 + RM6525 + RM5410 + RM4335 = RM32,837
Modal: RM275 x 12 x 5 = RM16,500.
Keuntungan sekali ganda daripada modal yang anda keluarkan selama ini!!
BELI RUMAH RM200,000.
Ketika anda mendapat RM32,000 ini, cun-cun anda sudah tamat belajar, berumur 25 tahun dan sudah bekerja dengan gaji RM2000.
Cari rumah RM200,000 yang dijual sekurang-kurangnya 20% di bawah harga pasaran. Iaitu pada harga RM160,000.
Gunakan RM32,000 tadi untuk bayaran deposit (RM16,000), legal fee valuation fee dan kos-kos lain (RM10,000) dan selebihnya sebagai simpanan (RM6,000).
Disebabkan ini rumah pertama anda, gunakan kelebihan untuk mendapatkan 100% pembiayaan daripada bank.
Pembiayaan bank: RM200,000 (Ansuran bulanan RM1,000)
Baki bayaran: RM160,000 - RM16,000 = RM144,000.
Cash back: RM200,000 - RM144,000 = RM56,000.
Jumlah tunai sekarang: Cash back + simpanan = RM56,000 + RM6,000 = RM62,000.
Setelah diletakkan perabot dan kelengkapan rumah, anda berjaya menyewakannya pada kadar RM1,000 sebulan. Jadilahhh. Dapat cover ansuran bulanan.
KAHWIN DAN KERETA TUNAI.
Kini anda berumur 26 tahun. Nak kahwin grand atau bersederhana, terpulanglah kepada anda. Kerana anda bijak sejak 6 tahun dulu, duit simpanan dah ada RM62,000. Tak perlu ambil pembiayaan peribadi
Kita ambil contoh, anda memilih untuk bersederhana. Kos perkahwinan sekitar RM12,000 sahaja. Maka baki simpanan anda RM50,000.
Beli kereta Axia/Viva terpakai berharga RM25,000 secara tunai menjadikan baki simpanan anda adalah RM25,000. Axia pun okaylah. Buat apa beli Honda Jazz kan. Dahlah kecil, mahal pula tu. Haha.
BELI RUMAH UNTUK DUDUK SENDIRI.
Selepas kahwin, sementara nak ada rumah untuk duduk sendiri, bolehlah menyewa dulu. Sambil-sambil tu, boleh cari rumah berharga RM150,000.
Seperti biasa, carilah rumah yang dijual di bawah harga pasaran. Harga pasaran RM150,000 dan dijual pada harga RM130,000. Duit simpanan RM25,000 digunakan sebagai deposit (RM13,000), legal fee, valuation fee dan kos-kos lain (RM12,000).
Pembiayaan bank: RM150,000 x 90% = RM135,000 (Ansuran bulanan RM675)
Baki bayaran: RM130,000 - RM13,000 = RM117,000
Cash back: RM135,000 - RM117,000 = RM18,000.
Berbahagialah anda duduk di rumah tersebut bersama pasangan tercinta. Anda baru berkahwin, tidak mengapa duduk rumah kecil. Senang nak kemas dan banyak masa untuk bersama pasangan.
NAK BUAT APA DENGAN RM18,000?
Laburkan RM18,000 tersebut di dalam Tabung Haji atau boleh juga dilaburkan kembali ke dalam ASB Financing-i.
Okaylah tu kan. Dengan modal yang rendah dan sedikit kebijaksanaan, pada umur 27 tahun dah berkahwin, ada 2 rumah, kereta tanpa hutang, dan simpanan RM18,000.
"Atas kertas memang cantik kira. Realitinya tak seindah itu. Sudahlah! Tak logik."
Belum mula buat apa-apa lagi dah fikir negatif. Rugi. Seolah-olah kita menutup pintu hati dan akal fikiran kita untuk mendapat ilmu dan pengalaman baru.
Memang atas kertas kena cantik kira. Sebab ia adalah perancangan kita. Kalau nak merancang pun dah gagal, memang selamanya gagal.
Sepanjang perjalanan nak merealisasikan idea saya ni, memang akan ada pelbagai masalah, cabaran dan dugaan. Hadapilah dengan bijaksana ya. Hasilnya pasti berbaloi.
"Kalau sekarang saya umur dah 28 tahun macam mana?"
"Kalau gaji saya RM1500 sahaja macam mana?"
"Kalau nak kahwin grand juga macam mana?"
Seperti biasa, sesuaikahlah dengan situasi anda. Apa korang ingat aku kenal rapat semua follower aku?
Semua ini hanyalah cetusan idea sahaja. Kiraan pun secara kasar. Kalau nak yang tepat, dan mengikut citarasa anda, anda buatlah kisah sendiri nanti.
Saya ingatkan nak sambung gebang cerita sampai dapat beli rumah keempat. Tapi takpalah. Hadamkan mana-mana yang ada tu. Belilah dulu rumah pertama tu ya.
Sama macam kisah kahwin. Punyalah gebang nak kahwin 4. Padahal bini yang seorang pun tak terjaga. Yang bujang pun sibuk join gebang sama. Itulah fitrah lelaki. Haha. - HF
#harithfaisal
Apa yang anda belajar daripada artikel ni?
Penafian:
1. Semua kiraan adalah secara kasar untuk memudahkan kefahaman.
2. Andaian dividen ASB dan ASB2 adalah 7.25% sepanjang 5 tahun pertama.
3. Andaian kadar keuntungan bank adalah 5.2% sepanjang 5 tahun pertama.
4. Andaian Sijil ASB tidak diambil bersama takaful.
5. Mungkin ada bahagian yang tak sesuai dengan anda, tapi janganlah tinggalkan semuanya. Sesuaikan dengan situasi masing-masing.
RUJUK DI SINI UNTUK JADUAL PEMBAYARAN BULANAN
View attachment 187676
TEKNIK LAIN BOLEH RUJUK DI SINI!
View attachment 187666
Kepada yang berminat ingin memohon ASB mulai sekrang boleh hubungi saya:
Perunding Kewangan anda!!!
Abdul Halim
untuk janji temu atau pertanyaan mengenai ASB boleh hubungi:
Whatsapp/Telegram/SMS/Call: 0133213415
InshaAllah Servis Terpantas buat anda!!!

lah7772
Active Member
- Messages
- 2,017
- Joined
- Jan 14, 2011
- Messages
- 2,017
- Reaction score
- 10
- Points
- 30
Untuk dapat kan Loan ASB CIMB yg menarik boleh whatsapp sy di 0177212721.. terima ksih..
AbdulHalimFX
Fun Poster
- Messages
- 134
- Joined
- Jun 23, 2016
- Messages
- 134
- Reaction score
- 1
- Points
- 15
Assalamualaikum.....
jom mohon ASB sekarang.....
Kepada yang berminat anda masih lagi boleh meraih dividen bag tahun ini jika permohonan anda diluluskan....
JIKA LOAN LULUS BULAN 12, TUAN AKAN START BAYAR BULAN 1, TETAPI DIVIDEND BULAN 12 TETAP AKAN DPT JIKA LOAN DILULUSKAN SEGERA
Sila hubungi saya Perunding Kewangan Anda
Abdul Halim
0133213415
jom mohon ASB sekarang.....
Kepada yang berminat anda masih lagi boleh meraih dividen bag tahun ini jika permohonan anda diluluskan....
JIKA LOAN LULUS BULAN 12, TUAN AKAN START BAYAR BULAN 1, TETAPI DIVIDEND BULAN 12 TETAP AKAN DPT JIKA LOAN DILULUSKAN SEGERA
Sila hubungi saya Perunding Kewangan Anda
Abdul Halim
0133213415
TEKNIK MUDAH ASB!!!
KOMITMEN RENDAH UNTUK MEMILIKI ASB200K
JOM UBAH AKAUN ASB ANDA KEPADA AKAUN GERGASI ASB!
MODAL RM275 SEBULAN. DAPAT KAHWIN, 2 BUAH RUMAH, KERETA TUNAI DAN SIMPANAN TUNAI RMXX,XXX. SESUAI UNTUK PELAJAR IPG DAN UNIVERSITI.
Sebagai fresh graduate, it frightened me apabila kawan-kawan yang baru kerja boleh sewenang-wenangnya bercakap pasal buat Personal Loan. Maklumlah kerja gomen, kan.
Yang sedihnya, ada yang nak buat Personal Loan untuk deposit sebuah rumah dengan tujuan pelaburan Nampaknya ramai lagi orang muda yang perlu financial knowledge.
Saya umur 24 tahun. Baru mula bekerja. Planning hujung tahun ni apply ASBF untuk tujuan kahwin dan beli rumah pertama dalam masa 24 bulan.
Hanya satu sahaja perasaan kesal sebab tak follow (HF) awal-awal. Sebab masa study kat IPG (Institut Pendidikan Guru), elaun tu boleh simpan di ASB financing. Lagi pantas dapat deposit rumah pertama. Haha.
Anyway, keep up the good work tuan!"
Nota: Saya gembira dapat surat macam ni daripada Followers. Terima kasih kepada anda semua yang tak henti-henti menyokong usaha saya. Posting kat bawah ni sesuai sangat untuk student IPG.
MODAL RM275 SEBULAN SELAMA 5 TAHUN. DAPAT KAHWIN, 2 BUAH RUMAH, KERETA TUNAI DAN SIMPANAN TUNAI RMXX,XXX. SESUAI UNTUK YANG MASIH BELAJAR ATAU YANG BERGAJI KECIL
Amaran: Artikel ini agak panjang dan penuh dengan pengiraan. Memerlukan kesabaran yang tinggi dan semangat yang jitu. Kalau tak faham, jangan PM saya. Anda boleh tanya di ruangan komen.
Idea ini sangat ideal kalau anda sekarang berusia 20 tahun. Jika anda masih belajar, peruntukkan duit PTPTN, biasiswa atau bisnes kecil-kecilan untuk langkah-langkah 5 tahun pertama ini.
RM32,000 DALAM MASA 5 TAHUN.
➡ Tahun pertama, mohon ASB Financing-i RM50,000 (Sijil 1) dengan keuntungan bank 5.2% dan tempoh pembiayaan selama 30 tahun. Ansuran bulanan adalah sekitar RM275.
Selepas setahun, dividen yang diumumkan adalah 7.25% bersamaan dengan RM3625.
Hasil dividen: RM50,000 x 7.25% = RM3625
Ansuran setahun: RM275 x 12 = RM3300
Baki dividen: RM3625 - RM3300 = RM325
Gunakan dividen tersebut untuk membayar ansuran pada tahun seterusnya (rolling dividen). Baki dividen sebanyak RM325 jangan dikeluarkan.
➡ Tahun kedua, mohon lagi sekali ASB Financing-i RM50,000 (Sijil 2) dengan keuntungan bank 5.2% dan tempoh pembiayaan selama 30 tahun. Ansuran bulanan adalah sekitar RM275 juga.
Selepas setahun, dividen yang diumumkan adalah 7.25% bersamaan dengan RM3625.
Hasil dividen: RM50,000 x 7.25% = RM3625
Ansuran setahun: RM275 x 12 = RM3300
Baki dividen: RM3625 - RM3300 = RM325
Gunakan dividen tersebut untuk membayar ansuran pada tahun seterusnya (rolling dividen). Baki dividen sebanyak RM325 jangan dikeluarkan.
➡ Ulang kaedah yang sama setiap tahun selama 5 tahun sehingga anda mempunyai 5 Sijil ASB Financing-i RM50,000.
ASB1 had maksimum RM200,000 sahaja. Begitu juga ASB2, RM200,000 juga. Kalau dah penuh ASB1, boleh penuhkan ASB2 pula.
Jadi, selama 5 tahun, anda hanya bermodalkan RM275 setiap bulan. Selepas 5 tahun, terminate semua Sijil 1-5 untuk mendapatkan tunai.
Sijil 1✔
Prinsipal terkumpul: RM3960
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (4)
Jumlah: RM3960 + RM3625 + RM325 (4) = RM8885
Sijil 2✔
Prinsipal terkumpul: RM3080
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (3)
Jumlah: RM3080 + RM3625 + RM325 (3) = RM7682
Sijil 3✔
Prinsipal terkumpul: RM2250
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (2)
Jumlah: RM2250 + RM3625 + RM325 (2) = RM6525
Sijil 4✔
Prinsipal terkumpul: RM1460
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325
Jumlah: RM1460 + RM3625 + RM325 = RM5410
Sijil 5✔
Prinsipal terkumpul: RM710
Dividen terakhir: RM3625
Jumlah: RM710 + RM3625 = RM4335
Jumlah tunai keseluruhan: RM8885 + RM7682 + RM6525 + RM5410 + RM4335 = RM32,837
Modal: RM275 x 12 x 5 = RM16,500.
Keuntungan sekali ganda daripada modal yang anda keluarkan selama ini!!
BELI RUMAH RM200,000.
Ketika anda mendapat RM32,000 ini, cun-cun anda sudah tamat belajar, berumur 25 tahun dan sudah bekerja dengan gaji RM2000.
Cari rumah RM200,000 yang dijual sekurang-kurangnya 20% di bawah harga pasaran. Iaitu pada harga RM160,000.
Gunakan RM32,000 tadi untuk bayaran deposit (RM16,000), legal fee valuation fee dan kos-kos lain (RM10,000) dan selebihnya sebagai simpanan (RM6,000).
Disebabkan ini rumah pertama anda, gunakan kelebihan untuk mendapatkan 100% pembiayaan daripada bank.
Pembiayaan bank: RM200,000 (Ansuran bulanan RM1,000)
Baki bayaran: RM160,000 - RM16,000 = RM144,000.
Cash back: RM200,000 - RM144,000 = RM56,000.
Jumlah tunai sekarang: Cash back + simpanan = RM56,000 + RM6,000 = RM62,000.
Setelah diletakkan perabot dan kelengkapan rumah, anda berjaya menyewakannya pada kadar RM1,000 sebulan. Jadilahhh. Dapat cover ansuran bulanan.
KAHWIN DAN KERETA TUNAI.
Kini anda berumur 26 tahun. Nak kahwin grand atau bersederhana, terpulanglah kepada anda. Kerana anda bijak sejak 6 tahun dulu, duit simpanan dah ada RM62,000. Tak perlu ambil pembiayaan peribadi
Kita ambil contoh, anda memilih untuk bersederhana. Kos perkahwinan sekitar RM12,000 sahaja. Maka baki simpanan anda RM50,000.
Beli kereta Axia/Viva terpakai berharga RM25,000 secara tunai menjadikan baki simpanan anda adalah RM25,000. Axia pun okaylah. Buat apa beli Honda Jazz kan. Dahlah kecil, mahal pula tu. Haha.
BELI RUMAH UNTUK DUDUK SENDIRI.
Selepas kahwin, sementara nak ada rumah untuk duduk sendiri, bolehlah menyewa dulu. Sambil-sambil tu, boleh cari rumah berharga RM150,000.
Seperti biasa, carilah rumah yang dijual di bawah harga pasaran. Harga pasaran RM150,000 dan dijual pada harga RM130,000. Duit simpanan RM25,000 digunakan sebagai deposit (RM13,000), legal fee, valuation fee dan kos-kos lain (RM12,000).
Pembiayaan bank: RM150,000 x 90% = RM135,000 (Ansuran bulanan RM675)
Baki bayaran: RM130,000 - RM13,000 = RM117,000
Cash back: RM135,000 - RM117,000 = RM18,000.
Berbahagialah anda duduk di rumah tersebut bersama pasangan tercinta. Anda baru berkahwin, tidak mengapa duduk rumah kecil. Senang nak kemas dan banyak masa untuk bersama pasangan.
NAK BUAT APA DENGAN RM18,000?
Laburkan RM18,000 tersebut di dalam Tabung Haji atau boleh juga dilaburkan kembali ke dalam ASB Financing-i.
Okaylah tu kan. Dengan modal yang rendah dan sedikit kebijaksanaan, pada umur 27 tahun dah berkahwin, ada 2 rumah, kereta tanpa hutang, dan simpanan RM18,000.
"Atas kertas memang cantik kira. Realitinya tak seindah itu. Sudahlah! Tak logik."
Belum mula buat apa-apa lagi dah fikir negatif. Rugi. Seolah-olah kita menutup pintu hati dan akal fikiran kita untuk mendapat ilmu dan pengalaman baru.
Memang atas kertas kena cantik kira. Sebab ia adalah perancangan kita. Kalau nak merancang pun dah gagal, memang selamanya gagal.
Sepanjang perjalanan nak merealisasikan idea saya ni, memang akan ada pelbagai masalah, cabaran dan dugaan. Hadapilah dengan bijaksana ya. Hasilnya pasti berbaloi.
"Kalau sekarang saya umur dah 28 tahun macam mana?"
"Kalau gaji saya RM1500 sahaja macam mana?"
"Kalau nak kahwin grand juga macam mana?"
Seperti biasa, sesuaikahlah dengan situasi anda. Apa korang ingat aku kenal rapat semua follower aku?
Semua ini hanyalah cetusan idea sahaja. Kiraan pun secara kasar. Kalau nak yang tepat, dan mengikut citarasa anda, anda buatlah kisah sendiri nanti.
Saya ingatkan nak sambung gebang cerita sampai dapat beli rumah keempat. Tapi takpalah. Hadamkan mana-mana yang ada tu. Belilah dulu rumah pertama tu ya.
Sama macam kisah kahwin. Punyalah gebang nak kahwin 4. Padahal bini yang seorang pun tak terjaga. Yang bujang pun sibuk join gebang sama. Itulah fitrah lelaki. Haha. - HF
#harithfaisal
Apa yang anda belajar daripada artikel ni?
Penafian:
1. Semua kiraan adalah secara kasar untuk memudahkan kefahaman.
2. Andaian dividen ASB dan ASB2 adalah 7.25% sepanjang 5 tahun pertama.
3. Andaian kadar keuntungan bank adalah 5.2% sepanjang 5 tahun pertama.
4. Andaian Sijil ASB tidak diambil bersama takaful.
5. Mungkin ada bahagian yang tak sesuai dengan anda, tapi janganlah tinggalkan semuanya. Sesuaikan dengan situasi masing-masing.
RUJUK DI SINI UNTUK JADUAL PEMBAYARAN BULANAN
View attachment 187676
TEKNIK LAIN BOLEH RUJUK DI SINI!
View attachment 187666
Kepada yang berminat ingin memohon ASB mulai sekrang boleh hubungi saya:
Perunding Kewangan anda!!!
Abdul Halim
untuk janji temu atau pertanyaan mengenai ASB boleh hubungi:
Whatsapp/Telegram/SMS/Call: 0133213415
InshaAllah Servis Terpantas buat anda!!!
AbdulHalimFX
Fun Poster
- Messages
- 134
- Joined
- Jun 23, 2016
- Messages
- 134
- Reaction score
- 1
- Points
- 15
Assalamualaikum....
Salam Penghulu Hari.....
kepada yang berminat untuk memohon ASB boleh hubungi saya melalui 0133213415...
Salam Penghulu Hari.....
kepada yang berminat untuk memohon ASB boleh hubungi saya melalui 0133213415...
TEKNIK MUDAH ASB!!!
KOMITMEN RENDAH UNTUK MEMILIKI ASB200K
JOM UBAH AKAUN ASB ANDA KEPADA AKAUN GERGASI ASB!
MODAL RM275 SEBULAN. DAPAT KAHWIN, 2 BUAH RUMAH, KERETA TUNAI DAN SIMPANAN TUNAI RMXX,XXX. SESUAI UNTUK PELAJAR IPG DAN UNIVERSITI.
Sebagai fresh graduate, it frightened me apabila kawan-kawan yang baru kerja boleh sewenang-wenangnya bercakap pasal buat Personal Loan. Maklumlah kerja gomen, kan.
Yang sedihnya, ada yang nak buat Personal Loan untuk deposit sebuah rumah dengan tujuan pelaburan Nampaknya ramai lagi orang muda yang perlu financial knowledge.
Saya umur 24 tahun. Baru mula bekerja. Planning hujung tahun ni apply ASBF untuk tujuan kahwin dan beli rumah pertama dalam masa 24 bulan.
Hanya satu sahaja perasaan kesal sebab tak follow (HF) awal-awal. Sebab masa study kat IPG (Institut Pendidikan Guru), elaun tu boleh simpan di ASB financing. Lagi pantas dapat deposit rumah pertama. Haha.
Anyway, keep up the good work tuan!"
Nota: Saya gembira dapat surat macam ni daripada Followers. Terima kasih kepada anda semua yang tak henti-henti menyokong usaha saya. Posting kat bawah ni sesuai sangat untuk student IPG.
MODAL RM275 SEBULAN SELAMA 5 TAHUN. DAPAT KAHWIN, 2 BUAH RUMAH, KERETA TUNAI DAN SIMPANAN TUNAI RMXX,XXX. SESUAI UNTUK YANG MASIH BELAJAR ATAU YANG BERGAJI KECIL
Amaran: Artikel ini agak panjang dan penuh dengan pengiraan. Memerlukan kesabaran yang tinggi dan semangat yang jitu. Kalau tak faham, jangan PM saya. Anda boleh tanya di ruangan komen.
Idea ini sangat ideal kalau anda sekarang berusia 20 tahun. Jika anda masih belajar, peruntukkan duit PTPTN, biasiswa atau bisnes kecil-kecilan untuk langkah-langkah 5 tahun pertama ini.
RM32,000 DALAM MASA 5 TAHUN.
➡ Tahun pertama, mohon ASB Financing-i RM50,000 (Sijil 1) dengan keuntungan bank 5.2% dan tempoh pembiayaan selama 30 tahun. Ansuran bulanan adalah sekitar RM275.
Selepas setahun, dividen yang diumumkan adalah 7.25% bersamaan dengan RM3625.
Hasil dividen: RM50,000 x 7.25% = RM3625
Ansuran setahun: RM275 x 12 = RM3300
Baki dividen: RM3625 - RM3300 = RM325
Gunakan dividen tersebut untuk membayar ansuran pada tahun seterusnya (rolling dividen). Baki dividen sebanyak RM325 jangan dikeluarkan.
➡ Tahun kedua, mohon lagi sekali ASB Financing-i RM50,000 (Sijil 2) dengan keuntungan bank 5.2% dan tempoh pembiayaan selama 30 tahun. Ansuran bulanan adalah sekitar RM275 juga.
Selepas setahun, dividen yang diumumkan adalah 7.25% bersamaan dengan RM3625.
Hasil dividen: RM50,000 x 7.25% = RM3625
Ansuran setahun: RM275 x 12 = RM3300
Baki dividen: RM3625 - RM3300 = RM325
Gunakan dividen tersebut untuk membayar ansuran pada tahun seterusnya (rolling dividen). Baki dividen sebanyak RM325 jangan dikeluarkan.
➡ Ulang kaedah yang sama setiap tahun selama 5 tahun sehingga anda mempunyai 5 Sijil ASB Financing-i RM50,000.
ASB1 had maksimum RM200,000 sahaja. Begitu juga ASB2, RM200,000 juga. Kalau dah penuh ASB1, boleh penuhkan ASB2 pula.
Jadi, selama 5 tahun, anda hanya bermodalkan RM275 setiap bulan. Selepas 5 tahun, terminate semua Sijil 1-5 untuk mendapatkan tunai.
Sijil 1✔
Prinsipal terkumpul: RM3960
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (4)
Jumlah: RM3960 + RM3625 + RM325 (4) = RM8885
Sijil 2✔
Prinsipal terkumpul: RM3080
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (3)
Jumlah: RM3080 + RM3625 + RM325 (3) = RM7682
Sijil 3✔
Prinsipal terkumpul: RM2250
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325 (2)
Jumlah: RM2250 + RM3625 + RM325 (2) = RM6525
Sijil 4✔
Prinsipal terkumpul: RM1460
Dividen terakhir: RM3625
Baki dividen terkumpul: RM325
Jumlah: RM1460 + RM3625 + RM325 = RM5410
Sijil 5✔
Prinsipal terkumpul: RM710
Dividen terakhir: RM3625
Jumlah: RM710 + RM3625 = RM4335
Jumlah tunai keseluruhan: RM8885 + RM7682 + RM6525 + RM5410 + RM4335 = RM32,837
Modal: RM275 x 12 x 5 = RM16,500.
Keuntungan sekali ganda daripada modal yang anda keluarkan selama ini!!
BELI RUMAH RM200,000.
Ketika anda mendapat RM32,000 ini, cun-cun anda sudah tamat belajar, berumur 25 tahun dan sudah bekerja dengan gaji RM2000.
Cari rumah RM200,000 yang dijual sekurang-kurangnya 20% di bawah harga pasaran. Iaitu pada harga RM160,000.
Gunakan RM32,000 tadi untuk bayaran deposit (RM16,000), legal fee valuation fee dan kos-kos lain (RM10,000) dan selebihnya sebagai simpanan (RM6,000).
Disebabkan ini rumah pertama anda, gunakan kelebihan untuk mendapatkan 100% pembiayaan daripada bank.
Pembiayaan bank: RM200,000 (Ansuran bulanan RM1,000)
Baki bayaran: RM160,000 - RM16,000 = RM144,000.
Cash back: RM200,000 - RM144,000 = RM56,000.
Jumlah tunai sekarang: Cash back + simpanan = RM56,000 + RM6,000 = RM62,000.
Setelah diletakkan perabot dan kelengkapan rumah, anda berjaya menyewakannya pada kadar RM1,000 sebulan. Jadilahhh. Dapat cover ansuran bulanan.
KAHWIN DAN KERETA TUNAI.
Kini anda berumur 26 tahun. Nak kahwin grand atau bersederhana, terpulanglah kepada anda. Kerana anda bijak sejak 6 tahun dulu, duit simpanan dah ada RM62,000. Tak perlu ambil pembiayaan peribadi
Kita ambil contoh, anda memilih untuk bersederhana. Kos perkahwinan sekitar RM12,000 sahaja. Maka baki simpanan anda RM50,000.
Beli kereta Axia/Viva terpakai berharga RM25,000 secara tunai menjadikan baki simpanan anda adalah RM25,000. Axia pun okaylah. Buat apa beli Honda Jazz kan. Dahlah kecil, mahal pula tu. Haha.
BELI RUMAH UNTUK DUDUK SENDIRI.
Selepas kahwin, sementara nak ada rumah untuk duduk sendiri, bolehlah menyewa dulu. Sambil-sambil tu, boleh cari rumah berharga RM150,000.
Seperti biasa, carilah rumah yang dijual di bawah harga pasaran. Harga pasaran RM150,000 dan dijual pada harga RM130,000. Duit simpanan RM25,000 digunakan sebagai deposit (RM13,000), legal fee, valuation fee dan kos-kos lain (RM12,000).
Pembiayaan bank: RM150,000 x 90% = RM135,000 (Ansuran bulanan RM675)
Baki bayaran: RM130,000 - RM13,000 = RM117,000
Cash back: RM135,000 - RM117,000 = RM18,000.
Berbahagialah anda duduk di rumah tersebut bersama pasangan tercinta. Anda baru berkahwin, tidak mengapa duduk rumah kecil. Senang nak kemas dan banyak masa untuk bersama pasangan.
NAK BUAT APA DENGAN RM18,000?
Laburkan RM18,000 tersebut di dalam Tabung Haji atau boleh juga dilaburkan kembali ke dalam ASB Financing-i.
Okaylah tu kan. Dengan modal yang rendah dan sedikit kebijaksanaan, pada umur 27 tahun dah berkahwin, ada 2 rumah, kereta tanpa hutang, dan simpanan RM18,000.
"Atas kertas memang cantik kira. Realitinya tak seindah itu. Sudahlah! Tak logik."
Belum mula buat apa-apa lagi dah fikir negatif. Rugi. Seolah-olah kita menutup pintu hati dan akal fikiran kita untuk mendapat ilmu dan pengalaman baru.
Memang atas kertas kena cantik kira. Sebab ia adalah perancangan kita. Kalau nak merancang pun dah gagal, memang selamanya gagal.
Sepanjang perjalanan nak merealisasikan idea saya ni, memang akan ada pelbagai masalah, cabaran dan dugaan. Hadapilah dengan bijaksana ya. Hasilnya pasti berbaloi.
"Kalau sekarang saya umur dah 28 tahun macam mana?"
"Kalau gaji saya RM1500 sahaja macam mana?"
"Kalau nak kahwin grand juga macam mana?"
Seperti biasa, sesuaikahlah dengan situasi anda. Apa korang ingat aku kenal rapat semua follower aku?
Semua ini hanyalah cetusan idea sahaja. Kiraan pun secara kasar. Kalau nak yang tepat, dan mengikut citarasa anda, anda buatlah kisah sendiri nanti.
Saya ingatkan nak sambung gebang cerita sampai dapat beli rumah keempat. Tapi takpalah. Hadamkan mana-mana yang ada tu. Belilah dulu rumah pertama tu ya.
Sama macam kisah kahwin. Punyalah gebang nak kahwin 4. Padahal bini yang seorang pun tak terjaga. Yang bujang pun sibuk join gebang sama. Itulah fitrah lelaki. Haha. - HF
#harithfaisal
Apa yang anda belajar daripada artikel ni?
Penafian:
1. Semua kiraan adalah secara kasar untuk memudahkan kefahaman.
2. Andaian dividen ASB dan ASB2 adalah 7.25% sepanjang 5 tahun pertama.
3. Andaian kadar keuntungan bank adalah 5.2% sepanjang 5 tahun pertama.
4. Andaian Sijil ASB tidak diambil bersama takaful.
5. Mungkin ada bahagian yang tak sesuai dengan anda, tapi janganlah tinggalkan semuanya. Sesuaikan dengan situasi masing-masing.
RUJUK DI SINI UNTUK JADUAL PEMBAYARAN BULANAN
View attachment 187676
TEKNIK LAIN BOLEH RUJUK DI SINI!
View attachment 187666
Kepada yang berminat ingin memohon ASB mulai sekrang boleh hubungi saya:
Perunding Kewangan anda!!!
Abdul Halim
untuk janji temu atau pertanyaan mengenai ASB boleh hubungi:
Whatsapp/Telegram/SMS/Call: 0133213415
InshaAllah Servis Terpantas buat anda!!!
AbdulHalimFX
Fun Poster
- Messages
- 134
- Joined
- Jun 23, 2016
- Messages
- 134
- Reaction score
- 1
- Points
- 15
Assalamualaikum dan selamat pagi warga CG sekalian.....
Kepada yang berminat yang mahu mempunyai simpanan 200K dalam akaun anda denganhanya menabung sebanyak RM275 sahaja sebulan boleh memohon ASBf sekarang....Jom tukar akaun ASB anda kepada akaun GERGASI ASB! Jika berminat boleh hubungi saya 0133213415 (Halim)
Kepada yang berminat yang mahu mempunyai simpanan 200K dalam akaun anda denganhanya menabung sebanyak RM275 sahaja sebulan boleh memohon ASBf sekarang....Jom tukar akaun ASB anda kepada akaun GERGASI ASB! Jika berminat boleh hubungi saya 0133213415 (Halim)
AbdulHalimFX
Fun Poster
- Messages
- 134
- Joined
- Jun 23, 2016
- Messages
- 134
- Reaction score
- 1
- Points
- 15
Assalamualaikum warga CG...maaf lama menyepi kerana sibuk menguruskan loan ASB ahli terkini.
Kepada yang berminat nak dapatkan Loan ASB tapi bayar bulan 1 dan mendapat dividen bulan 12 masih belum terlambat untuk anda memohon ASBf skrg...
Jika berminat boleh hubungi saya melalui talian 0133213415 (Abdul halim)
Jom GERGASI kan saiz akaun ASB jom and reach your financial freedom soon !
=================================
6 TIPS cara cepat gemukkan akaun ASB:
PERTAMA SEKALI, mestilah rajin kerja dan tingkatkan pendapatan drp masa ke semasa. Ini mengelak kita drp sikap meminta2.
KEDUA barulah boleh menyimpan. Lebih besar pendapatan, maka jumlah simpanan juga kene besarkan juga tau...bukan asyik besarkan belanja aje smpai lupa UPGRADE SIMPANAN DAN PELABURAN
KETIGA mohon ASB Islamic Financing. Setelah semua sumber wang yg kita ada kita sudah agihkan ke tempat yg betul termasuklah simpanan dan pelaburan, maka sudah tiba masanya apply konsep OPM pula (make money from OTHER PEOPLES' MONEY). Sebab duit sendiri semuanya sudah disimpan dan dilaburkan. Satu pilihan yg masih ada: Buat loan ASB. Bayar bank cuma 5%. Anda dapat 7.25%. Keuntungan bersih 2.25%. Bayang jika loan anda bernilai RM200k asb1 dan RM200k asb2. Maknanya anda dapat RM9000 untung bersih setiap tahun !
Belum faham lagi? RM9000 bersamaan dengan RM750 kenaikan pendapatan setiap bulan tau. Apa perasaan anda bila BOS anda bgtau tahun depan gaji anda dinaikkan rm750 setiap bulan? Best tak?
KEEMPAT anda mesti tau jika kaya seorang rasanya kurang seronok. Apakata penuhkan akaun ASB isteri pula. Mohon yg sama...RM200k asb1 dan RM200k asb2 utk isteri pula. Haaaa....sekarang anda berdua suda ada pendapatan pasif setiap tahun sebanyak RM9000 setiap seorang ! Best, kan?
Belum faham lagi?
Anggap aje la loan 400k asb1 dan asb2 tu sebagai aset anda yg berupa rumah. Rumah tersebut anda beli pd total harga 400k. Kene bayar bank setiap bulan. Tp sewa (dividen) yg anda collect ada baki RM9000 setiap tahun. Yeay !!!
Lagi best, kalau beli rumah nnt bila nk pakai duit atau sudah tak mampu bayar rumah, bukan senang nk cari pembeli. Bukan boleh dapat pembeli harini juga. Atau minggu ni juga. Atau bulan ni juga...kan?
Loan ASB ni senang, boleh jual anytime sbb bank anytime akan beli balik sijil tersebut.
Kalau rumah? Walaupun geran tetap dlm simpanan bank, takde maknanya bank sanggup jd pembeli������. Cop! Saya tak kata pelaburan dlm hartanah tak bagus, cuma saya nak maksudkan pelaburan melalui loan ASB lebih fleksibel dan mampu milik ������. Kita boleh mohon walaupun serendah rm10k saja. Kalau hartanah, ada ke rumah atau kedai harga 10k melainkan majoriti 99% rumah atau kedai lelong yg perlukan kos bail pulih yg tinggi sebelum dpt penyewa atau pembeli baru.
So pertimbangkanlah mohon loan asb sebelum tambah property ye������Lepas tu belilah property banyak mana pun...
KELIMA anda mesti pastikan simpanan tunai anda tetap berjalan malah bertambah dr masa ke semasa seiring dgn peningkatan pendapatan anda. Anda mesti tahu bahawa, tiada jaminan bahawa kadar interest dan kadar dividen asb ini kekal. Jika jumlah keuntungan bersih mencapai ZERO, maka pada ketika itu anda mesti berhentikan loan ASB ini kerana ia tidak lagi mampu beri keuntungan langsung kpd anda.
Jd pada masa itu nnt, simpanan dan pelaburan anda lah yg paling boleh diharap sekali. Walaupun ! Walaupun pada kadar keuntungan 0% ! ������
KEENAM maka sekarang anda sudah tau kenapa anda mesti rajin kerja dan gigih tambah income sekarang. Sebab, SUMBER UTAMA bg membolehkan tips kedua hingga kelima berlangsung adalah berpunca drp tips pertama. Jd jgn ambil mudah dan berpoya2 di usia muda sangat, ok ! ��
================================
Sekian 6 tips cara mudah dan cepat gemukkan akaun ASB malah segala akaun yg anda ada ��
*ini hanya kiraan ringkas ikut formula interest-dividen spt di atas. Utk kiraan detail, sila rujuk perunding masing2 ye
Kepada yang berminat nak dapatkan Loan ASB tapi bayar bulan 1 dan mendapat dividen bulan 12 masih belum terlambat untuk anda memohon ASBf skrg...
Jika berminat boleh hubungi saya melalui talian 0133213415 (Abdul halim)
Jom GERGASI kan saiz akaun ASB jom and reach your financial freedom soon !
=================================
6 TIPS cara cepat gemukkan akaun ASB:
PERTAMA SEKALI, mestilah rajin kerja dan tingkatkan pendapatan drp masa ke semasa. Ini mengelak kita drp sikap meminta2.
KEDUA barulah boleh menyimpan. Lebih besar pendapatan, maka jumlah simpanan juga kene besarkan juga tau...bukan asyik besarkan belanja aje smpai lupa UPGRADE SIMPANAN DAN PELABURAN
KETIGA mohon ASB Islamic Financing. Setelah semua sumber wang yg kita ada kita sudah agihkan ke tempat yg betul termasuklah simpanan dan pelaburan, maka sudah tiba masanya apply konsep OPM pula (make money from OTHER PEOPLES' MONEY). Sebab duit sendiri semuanya sudah disimpan dan dilaburkan. Satu pilihan yg masih ada: Buat loan ASB. Bayar bank cuma 5%. Anda dapat 7.25%. Keuntungan bersih 2.25%. Bayang jika loan anda bernilai RM200k asb1 dan RM200k asb2. Maknanya anda dapat RM9000 untung bersih setiap tahun !
Belum faham lagi? RM9000 bersamaan dengan RM750 kenaikan pendapatan setiap bulan tau. Apa perasaan anda bila BOS anda bgtau tahun depan gaji anda dinaikkan rm750 setiap bulan? Best tak?
KEEMPAT anda mesti tau jika kaya seorang rasanya kurang seronok. Apakata penuhkan akaun ASB isteri pula. Mohon yg sama...RM200k asb1 dan RM200k asb2 utk isteri pula. Haaaa....sekarang anda berdua suda ada pendapatan pasif setiap tahun sebanyak RM9000 setiap seorang ! Best, kan?
Belum faham lagi?
Anggap aje la loan 400k asb1 dan asb2 tu sebagai aset anda yg berupa rumah. Rumah tersebut anda beli pd total harga 400k. Kene bayar bank setiap bulan. Tp sewa (dividen) yg anda collect ada baki RM9000 setiap tahun. Yeay !!!
Lagi best, kalau beli rumah nnt bila nk pakai duit atau sudah tak mampu bayar rumah, bukan senang nk cari pembeli. Bukan boleh dapat pembeli harini juga. Atau minggu ni juga. Atau bulan ni juga...kan?
Loan ASB ni senang, boleh jual anytime sbb bank anytime akan beli balik sijil tersebut.
Kalau rumah? Walaupun geran tetap dlm simpanan bank, takde maknanya bank sanggup jd pembeli������. Cop! Saya tak kata pelaburan dlm hartanah tak bagus, cuma saya nak maksudkan pelaburan melalui loan ASB lebih fleksibel dan mampu milik ������. Kita boleh mohon walaupun serendah rm10k saja. Kalau hartanah, ada ke rumah atau kedai harga 10k melainkan majoriti 99% rumah atau kedai lelong yg perlukan kos bail pulih yg tinggi sebelum dpt penyewa atau pembeli baru.
So pertimbangkanlah mohon loan asb sebelum tambah property ye������Lepas tu belilah property banyak mana pun...
KELIMA anda mesti pastikan simpanan tunai anda tetap berjalan malah bertambah dr masa ke semasa seiring dgn peningkatan pendapatan anda. Anda mesti tahu bahawa, tiada jaminan bahawa kadar interest dan kadar dividen asb ini kekal. Jika jumlah keuntungan bersih mencapai ZERO, maka pada ketika itu anda mesti berhentikan loan ASB ini kerana ia tidak lagi mampu beri keuntungan langsung kpd anda.
Jd pada masa itu nnt, simpanan dan pelaburan anda lah yg paling boleh diharap sekali. Walaupun ! Walaupun pada kadar keuntungan 0% ! ������
KEENAM maka sekarang anda sudah tau kenapa anda mesti rajin kerja dan gigih tambah income sekarang. Sebab, SUMBER UTAMA bg membolehkan tips kedua hingga kelima berlangsung adalah berpunca drp tips pertama. Jd jgn ambil mudah dan berpoya2 di usia muda sangat, ok ! ��
================================
Sekian 6 tips cara mudah dan cepat gemukkan akaun ASB malah segala akaun yg anda ada ��
*ini hanya kiraan ringkas ikut formula interest-dividen spt di atas. Utk kiraan detail, sila rujuk perunding masing2 ye
Last edited:
Similar threads

- Replies
- 17
- Views
- 3K

- Replies
- 12
- Views
- 2K
- Replies
- 18
- Views
- 2K
- Replies
- 3
- Views
- 1K