Cik Ct Wan Kembang
Junior Member
- Messages
- 95
- Joined
- Oct 18, 2012
- Messages
- 95
- Reaction score
- 32
- Points
- 21
automatik tuan selepas loan diluluskan.
wahh..ini sudah baguss.. harap2 ada tuah..
Follow along with the video below to see how to install our site as a web app on your home screen.
Note: This feature may not be available in some browsers.
automatik tuan selepas loan diluluskan.
tiada tips pun.. yg penting fokuskan pd matlamat anda..
saya apply 1st lasb 50k pada hujung 2009.. start byr 2010..
2nd bulan sep 2010.. 3rd bulan mac 2011.. 4th bulan nov 2011..
ape yg sy lakukan adalah revise semula kewangan sy setiap 6 bulan..
jika ada budget mencukupi saya akan tambah lasb mengikut kemampuan..
dan sy guna teknik 2 dahulu utk penuhkan asb..
dan pastinya dlm masa 2 tahun ini sy slashkan mana yg xperlu spt bil2 tel/internet..
kerja 2 tempat sbb ms tu hanya bekerja part time dgn gaji rm5/jam..
yg paling penting jadualkan wang masuk & wang keluar anda..


salam
nak tanya pendapat tn ikeda dan rakan sekalian..
parents saya ada 3 loan 100k dgn interest rate 7.6%..
lagi beberapa tahun akan habis bayar dan baki loan masing2 ada dlm 30k..
setelah check dgn pihak bank prinsipal dr ketiga loan acc jika dijual akan dapat balik dlm 190k..
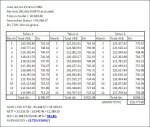
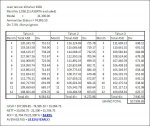
saya cuba membuat kira2 utk loan 400k setiap seorang..menggunakan 200k dr cimb & 200k dari maybank..
setelah diteliti dengan modal yang ada mungkin parent dapat hold byrn bulanan sehingga 5 tahun sahaja..
dan seterusnya terminate..
ini disebabkan bulanan yg tinggi akibat faktor umur..
apekah cara yg sesuai untuk mereka manipulasikan dana yg ada??
ayah 1959..max loan 12thn cimb 8thn maybank
ibu 1966..max loan 18thn cimb 13 maybank
yg sy berjaya kesan ada 7 tknik je..mmg smpai 7 je ea?
yang saya tahu.. ada SD,DD dan juga BT. cuma saya belum faham bagaimana nak mengoptimumkan CC ni..
Kita kena tahu bila SD dan juga DD.
let say SD: 21 Mac 2012
DD: 10 Apr 2012
(beza antara Sd dan DD adalah 20 hari) --> kalau nak diikutkan.. anda perlu bayar sebelum/pada 10 Apr 2012.
jika saya ingin membeli barang dengan CC ini, saya akan lakukan dalam penghujung bulam Mac 22- 30 mac.
pembelian saya tadi hanya akan di bil kan pada 21 Apr 2012 dan tarikh akhir pembayaran adalah pada 10 May 2012.
- dengan cara ini.. kita berbelanja pada bulan MAC tetapi hanya akan bayar pada bulan May.. ini bermakna anda mempunyaimasa lebih kurang "dua bulan gaji" untuk membayar kesemua hutang CC abnda tadi.
jika saya tidak betul.. mohon dibetulkan sebapnya.. saya tidak pernah guna CC.. tp dah plan untuk guna.
BT tu saya tak faham lagi..
boleh dapat pelepasan cukai ke jika ada hutang dengan CC

Betul dah pemahaman saudara...CC akan wujud 50days free interest.
Walaubagaimanapun Prinsip utama CC Players adalah...
You have money,,but want to pay later..Because Your money is 2BZ4MakingMoney....
Rule guna CC ni sebenornya cukup mudah iaitu
terima kasih tuan..Pertama
3 loan 100k dan interest rate 7.6%--->better anda minta revision kepada current rate..
Kerana interest sekarang jauh lebih rendah.. dan of course kaedah popularnya ialah terminate
loan tersebut..
Kedua
Prinsipal yang terkumpul sebanyak 190k,,sperti post lepas dana tersebut berada dalam keadaan
dormant pada 7%~8% sahaja..Untuk optimising dana tersebut anda kena study factor risk terlebih
dahulu..adakah dana tersebut sebagai simpanan hari tua mereka or dana tersebut merupakan
profit daripada LASB? Jika ianya merupakan simpanan 7%~8% sudah memadai,,jika merupakan profit
maka dana tersebut patut di optimisekan mengikut adunan Risk+Gain margin masing2..
Ketiga
Umumnya,,tenure loan yang panjang akan janakan ROI yg tinggi..kerana anda bayar rendah..
Walaubagaimanapun ROI ini akan susut jika tempoh anda terminate loan semangkin lama...
Kerana anda kehilangan Potential Gain...
Jadinya buat loan yang panjang tenure,,terminate loan secepat mungkin,,optimising profit
utk more big OPM...kaedah ini popular dan direkomenkan pada golongan-golongan muda..
So bagaimana pula nasib golongan golongan Perak atau Emas ini?
Ada mengguna pakai Teknik 8(abang_ngah) iaitu OPE...Jika mereka ada anak anak yang sudi..
Semudahnya,,parents saudara boleh applykan teknik 3 iaitu teknik 1 + teknik 2..
Kerana:
1)LASB 100k 25 tahun ---> Dividen 7.5% = 7,500
2)LASB 100k 10 tahun ---> Dividen 7.5% = 7,500
Jika dilihat 2 perkara diatas,,beza tenure(monthly pay)
Dividen adalah tetap(Pemalar) 7,500. Maksudnya walaupun tenure 10 or 25 tahun dividen
diperolehi tetap sama 7,500..
Permasalahan disini bayaran bulanan akan berbeza,,dan bagaimana untuk mengoptimumkan ROI
mereka yang tenure pendek???
Akan tetapi anda perlu sedar disini,,factor interest daily rest disini juga memainkan
peranan agak penting. Iaitu interest yang dikenakan akan berkurangan time to time dengan
banyak. Secara tak lansung setiap bayaran(tinggi) yang dikenakan akan offsetkan jumlah
principal anda pada loan tersebut..
Jadinya dengan Teknik 3,,,,anda boleh gunakan sepenuhnya Potential Gain from Dividen utk rolling
payment bulanan anda yang secara lansungnya akan berkumpul pada principal anda bukan membayar
interest lebih pun.
Seperti yang diterangkan sebelum ini Teknik 2 akan meningkatkan ROI anda over
the tenure...
Nasihat saya,,untuk golongan Emas mahupun Silver perlukan "KAIZEN" terhadap Teknik 1 dan Teknik 2
agar menghasilkan Teknik 3 yang optimum..
Pembacaan berkenaan Short Tenure dan Long Tenure ada saya huraikan di page 522-550...
anda boleh rujuk direct pada post ini:
http://www.carigold.com/portal/forums/showpost.php?p=12229657&postcount=5215
http://www.carigold.com/portal/forums/showpost.php?p=12244057&postcount=5228
Semoga dapat membantu saudara...Maaf jika ianya mengelirukan saudara..
terima kasih tuan..
dana tersebut adalah simpanan hari tua mereka..
mereka sayang untuk terminate dan apply 400k stp seorang kerana beberapa tahun sahaja lagi akan habis tenure loan..dan risau loan x lepas sbb ibu saya hanyalah penoreh getah..
mereka sudah lama dpt tawaran dr maybank utk tgktkan kpd 400k..cuma tindakan tdk diambil kerana faktor risau xdpt byr serta x didedahkan tentang prinsipal yg terkumpul..
yg pastinya mereka boleh bertahan selama 5 ke 6 tahun untuk hit n run 800k lasb..
cuma yg bermain di fikiran adakah ianya lebih menguntungkan atau rugi jika pada tahun ke 6 terpaksa melepaskan 800k pegangan loan..
juga saya cuba sarankan untuk terminate 200k sahaja dulu pada tahun ke 6 (acc ayah sbb tenure sgt pendek) untuk mengurangkan byrn bulanan..
untuk OPE sudah tiada acc sbb adik saya br memulakan langkah pertama 200k lasb bulan ini..