OD ASB vs LASB..
OD ASB vs LASB
OD tools is ENDED already,,this technique for reference only.
OPTIMIZING OD FACILITY WITH LASB
Ok,,chapter pengunaan OPM OD anda sudah nampak macam mana nak guna OPM tersebut.
So Potential Gain, Compounding Div ASB, Compounding Interest OD dan OPM utilizing anda sudah faham..
Sekarang macamana OD ini dapat attack LASB pula??
Kaedah ini lebih kepada macamana nak gunakan SMALL OPM work for BIG OPM..
So kita kena fikirkan macamana nak FULLY UTILIZED OPM OD tersebut dan memastikan semua Principal dan Dividen bekerja sekuat-kuatnya..
Pengiraan dia refer attachment:
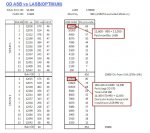
So berdasarkan attachment diatas kita dapat concludekan
Ammortize 170k 2tahun = 162,760
Total CASH at ASB = 1,920+552+13,800 = 16,272
Kensel Loan 170,000 - 162,760 = 7,240
Total CASH ada 16,272 + 7,240 = 23,512
Bayar hutang OD 12,542+48 = 12,590
PROFIT = 23,512 - 12,590 = 10,922
ROI = 10,922/14,000 x % = 78%
YEARLY ROI = 39%
So setahun anda boleh dapat ROI 39%....4x ganda dari OD tanpa LASB...
Anda fully use OD,,maximize LASB amount,,maximize tenure...
So anda dapat lihat Nilai OD yang optimum hanyalah 14k sahaja....tak perlu banyak pun...jika ingin gunakan tools ini utk LASB..
Dan untuk yang PALING OPTIMUM adalah ODASW bukannya ODASB...kerana seperti saya cakap sebelum ini ASB adalah tempat OPM sahaja....
Next is bagaimana kiranya Bro Brozz jika ingin gunakan LASB 50k 13 tahun sahaja?
ODASB 30K vs LASB 50K(13tahun)
Untuk pengiraan kaedah ini please refer attachment di bawah:

Berdasarkan attachment diatas juga kita dapat concludekan:
Ammortize 50k 2tahun = 44,235
Total CASH at ASB = 21,817+1,816+6,000 = 29,633
Kensel Loan 50,000 - 44,235 = 5,765
Total CASH ada 29,633+ 5,765 = 35,398
Bayar hutang OD 26,879+103 = 26,982
PROFIT = 35,398 - 26,982 = 8,416
ROI = 8,416/30,000 x % = 28.05%
YEARLY ROI = 14.03%
So perancangan saudara Brozz hanya mendatangkan ROI 14.03% sahaja setahun...walaupun ianya better than OD tanpa LASB..tetapi agak kurang berbaloi kerana ada lagi faktor yang akan menganggu anda iaitu pergerakan BLR,,liquidity dan lain-lain..
Ini semua kerana ,,tidak menggunakan peluang maximize LASB..dan tenure mungkin kerana faktor usia...tapi kita boleh attack ROI ini supaya lebih tinggi lagi dengan menggunakan peluang MAXIMIZE NILAI OPM...
Untuk yang tersebut saya bagi contoh di bawah pula...
ODASB 30K vs LASB 140K(13tahun)
Untuk pengiraan kaedah ini please refer attachment di bawah:
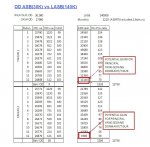
Ammortize 140k 2tahun = 123,858
Total CASH at ASB = 9,369+1,206+12,750 = 23,325
Kensel Loan 140,000 - 123,858 = 16,142
Total CASH ada 23,325 + 16,142 = 39,467
Bayar hutang OD 26,879+103 = 26,982
PROFIT = 39,467 - 26,982 = 12,485
ROI = 12,485/30,000 x % = 41.62%
YEARLY ROI = 20.81%
Ok untuk yang ini,,kita menggunakan kuasa OPM untuk hitkan ROI kita supaya become better..Iaitu dengan memaksimakan nilai loan..
Dengan nilai yang lebih besar,,sudah tentunya akan menghasilkan div yang banyak...
Dan yang paling penting adalah,,anda menggunakan sepenuhnya POTENTIAL GAIN pada Principal OD dan Dividen LASB anda pada tahap maksima.
Walaubagaimanapun,,anda lihat pada attachment tersebut...masih kelihatan Principal anda sedang DORMANT dan TIDUR...
Ini semua kerana LIMIT ASB hanya 200k sahaja...
Tapi usah bimbang,,anda masih ada caranya iaitu menggunakan kombinasi Isteri...semestinya akan membahagiakan sekeluarga nanti...
Ada post-post lepas saya terangkan,,bagaimana dengan LASB 50k sahaja dengan gabungan suami dan isteri akan menghasilkan 141% selama 4 tahun..
Dan ianya tanpa tools OD lansung...Sila rujuk disana bagi yang berminat..


 (


