BTC USD 85,312.7 Gold USD 4,131.84
Time now: Jun 1, 12:00 AM

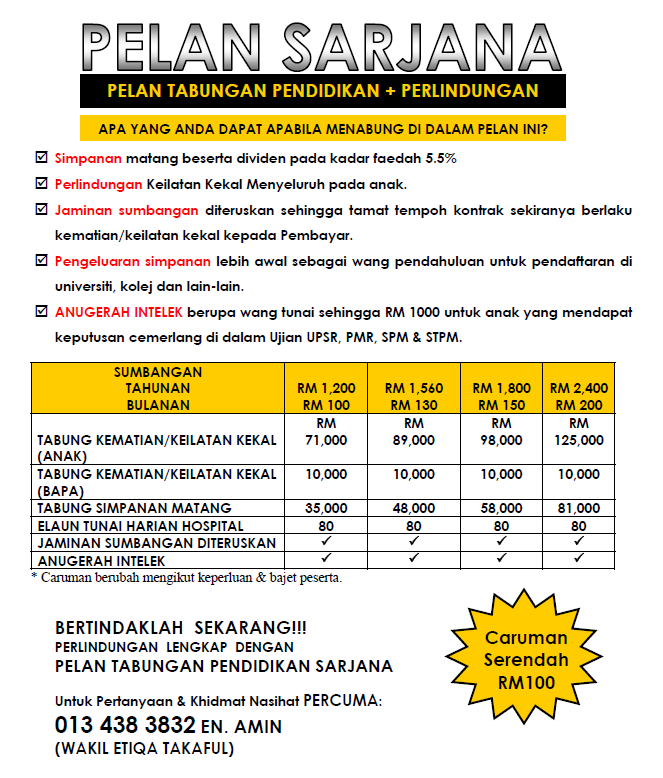
Tabung pendidikan - etiqa takaful berhad

nak tanya pendapat TT

kalau saya menyimpan selama 24 tahun dalam ASB atau unit amanah akan dapat lebih kurang RM84K

utk rawatan hospital anak saya amik medical card

saya ada life insurans saya sendiri

saya tak perlu cover utk kematian anak saya sebab saya tak hilang apa2 sumber pendapatan

apa pendapat TT jika saya rasakan plan pendidikan ataupun perlindungan utk anak ialah satu plan yg tak relevan :-?

Salam.

Education plan secara asasnya adalah insurance/Takaful juga. Apa yang saya nampak, biasanya education plan boleh buat caruman dengan harga yang lagi rendah berbanding plan Takaful yang biasa. Ada yang RM50/month, ada yang RM60/month berbanding plan Takaful yang biasanya minimum RM100/month. So bila harga murah, parents akan tertarik untuk buat simpanan anak-anak.. especially bagi parents yang ada anak sampai 5 orang.

Bagi saya, kalau betul-betul fikirkan masa depan anak dan you memang mampu, tak payah amek education plan. Amek je Takaful plan yang boleh cover anak sampai umur dia 80 tahun macam PruBSN Takafulink. Education plan biasanya akan tamat bila umur anak 21-25 tahun, so bila anak expired, anak kena apply plan Takaful yang baru.

Katakan la masa umur anak 3 tahun tiba2 detect ada asthma atau leukemia. Kalau edu plan dia dah expired, pastu dia nak apply yang baru, confirm kena exclusion utk penyakit sedia ada tu. Tapi kalau dari anak kecik lagi kita dah amekkan Takafulink yang cover sampai umur anak 80 tahun, sekurang2nya kalau dia kena apa2 penyakit sepanjang tempoh perlindungan, dia akan ditetap dilindungi. Biarlah mahal sikit, asalkan manfaatnya besar dan tahan lama.

Tapi kalau tak mampu Takafulink yang biasa, amek la edu plan dan attach medical card. At least kalau doctor minta RM50,000, takde la sibuk korek bank nanti.

Buat saving dalam ASB, unit trust, Takaful etc, yang penting kena berdisiplin.

Ini pendapat peribadi saya.

Tq.
 
Last edited:
aku setuju saving ada pelbagai cara..tapi adakah lebih baik sekiranya premium yg kita bayar utk insurans anak ni kita salur dan tambahkan sum assured utk diri kita sendiri ?

maksudnya kalau selama ni kita bayar premium RM 150 utk kita dan RM 100 utk anak, so sekarang kita tambah RM 250 kepada diri kita dan sudah pasti nilai pampasan utk diri kita akan bertambah..

Ok, saya nak berkongsi pendapat mengapa edu plan di wujudkan

1) Supaya simpanan anak terjamin tak kiralah samada kita masih ada atau sudah tiada...masih sihat atau sudah kena penyakit kritikal (x dpt kerja, dan tiada income utk buat simpanan)

2) Supaya anak mempunyai manfaat perlindungan PERCUMA setelah kita tiada atau di timpa penyakit kritikal

3) Menyelamatkan duit simpanan pendidikan anak kita daripada keluar dan mengalir ke hospital2 swasta dgn ada nya Medical card.

4) Menyediakan fund back-up jika berlaku penyakit kritikal atau lumpuh pada anak

5) Menyediakan simpanan tambahan selain ASB,Unit trust,dll utk anak belajar nnt

so, edu plan di design supaya dengan hanya menyimpan sekali,anak kita di lindungi dari pelbagai risiko yg boleh merosakkan perancangan kewangan pendidikan anak.
cuma kena ingat, edu plan ni bukan lah semata2 tool yg ada utk kita simpan duit utk anak. Jgn lupa juga utk menyimpan di instrument lain seperti ASB,tabung haji, unit trust,dll
 
Bagus2...mcm2 pendapat kita boleh dgr... Semua ni bergantung pada diri si pembayar tu... tgk macam mana risiko yang dia boleh ambik...
Tetapi ramai dari kita xda disiplin diri yg mantap jika kita nak menabung sendiri... tak semua orang boleh buat..
Jadi salah satu cara adalah dengan ambil pelan ni...
Secara automatik tiap2 bulan duit akan dipotong dari akaun kita untuk tabung anak kita... payah untuk kita keluarkan...
kalau kita simpan di bank2 ni, senang sgt nk keluar... cucuk je...
bajet pulak selalu lari... last2, duit anak jugak dicekau...

:D:D:D

Thanks to Otai2 yg sudi meriahkan thread saya ni...:)cgrock
 
Kalau kita lihat disini, ramai yang focus kepada 3 area of wealth planning

1- Creation
2- Accumulation
3 Protection

Tapi ada satu bahagian yang kita amik mudah..iaitu distribution. Kalau kita ada buat protection pun, tapi kita tak manage bebetul apa yang kita tinggalkan dalam bentuk wasiat atau hibah, ia mungkin tidak mencapai objective nya. Kita perlu lihat lebih mendalam, kalau kita tinggal 100K, 200K,300K waima 1 million kepada anak kita atau waris kita, adakah apa bila dpaat duit lump sum (kalau anak dah lebih 18 tahun)...ia akan gunakan utk belajar?...kita renung dulu.

Mungkin ada yang cakap, saya tinggalkan perlindungan insurance cukup utk anak belajar, tapi adakah kita pernah fikirkan mekanisma pembayaran pampasan perlindungan disebab si ayah atau si ibu meninggal ke anak2 mereka?...adakah cukup dengan berikan dia lump sum amount (duit pampasan) yang banyak tu. Adakah duit itu cenderung untuk dihalakan ke arah kebaikan atau lebih kepada joli. Fikirkan baik2.

Sebab kita perlu lengkapkan diri kita dengan wasiat/hibah dan sebagainya....selain kepentingan perlindungan insurance.
 
Saya pernah dengar ttg amanah raya ttg wasiat dan distribution ni... mungkin kita boleh sama2 check...
 
Saya pernah dengar ttg amanah raya ttg wasiat dan distribution ni... mungkin kita boleh sama2 check...

Ramai yang ingat amanah raya berhad adalah badan yang bertanggungjawab dalam pengurusan harta. Sebenarnya kita boleh buat sendiri benda tu. Kena tahu caranya...

Apa yang saya tahu secara asas (now pun tengah uruskan harta pusaka Allahyarham Ayahanda saya)...

Kalau nilai harta pusaka kurang dari 2 juta, ia perlu dirujuk kepada Pejabat Pusaka Kecil (biasanya pejabat tanah) untuk kita mendapatkan surat kuasa mentadbir harta (kena amik borang dari PPK nie and minta tandangan semua adik beradik) lepas dapat surat kuasa dari PPK nie, baru le boleh dibahagikan...

Kalau lebih dari 2 juta (process untuk mendapatkan kuasa mentadbir akan dikeluarkan oleh mahkamah tinggi) dan ada banyak process dan documentation yang perlu dibuat....

So, Amanah Raya bukan lah satu badan yang dilantik automatik oleh kerajaan kalau harta pusaka je, terus akan diuruskan oleh amanah raya. Dan satu lagi, anda boleh check sendiri, berapa amanah raya Caj kalau kita minta dia uruskan harta kita....(kalau you all you, sure you all nak buat sendiri je...)..

Saya sedang bekerjasama dengan salah sebuat syarikat (kalau anda pernah dengar Wassiyah Shoppe, untuk membuat satu perkongsian ilmu mengenai benda nie. Insyallah, mungkin kita boleh buat satu thread mengenai ini.

betul bro aziz saya dah buat dulu masa uruskan harta peninggalan arwah ayah saya,nanti hakim di pej daerah akan panggil dan akan bertanya adakah kita setuju secara sukarela dengan apa yang tercatit didalam borang atau terpaksa.kalo semua kata setuju dengan rela maka nanti depa akan keluarkan surat.

makan masa gak la.
 
PELAN+SARJANA.PNG
 
Basic things for your life:-
1. Asset creation-Plan masa depan anda jangan sampai 'kekayaan berlalu kemiskinan menunggu'
2. Asset Protection-Dalam dok rancang masa depan, tiada siapa tahu apakah risiko yang bakal dihadapi.
3. Asset accumulation-create dan protect dah buat, apa lagi invest la, lets money make money.
4. Asset Distribution-Agihkan harta tu supaya tak la terbeku kat amanah raya.

Dlm hal pendidikan anak ni, pendapat saya ibubapa perlu menabung dlm akaun yg memberi jaminan kewangan mengikut matlamat masing-masing....contohnya kalau cost pendidikan anak pada 10 tahun akan datang dalam linkungan 100k...so ibubapa kena plan la nak dptkan rm 100k dlm 10 tahun....x payah la nak bukak akaun setiap seorang anak tu....siapa punca utama pendapatan keluarga....dia lah yg paling penting untuk membuka akaun takaful....kerana dia adalah mesin duit keluarga dia.....kalau mesin rosak mcmner nak hasilkan duit.

dari segi kad tu....mmg penting utk setiap anak....kerana cost medical mmg meningkat setiap tahun....cost utk dptkan medical kad utk anak tidak la mahal ...hanya RM 1 je sehari ditabungkan utk medical anak.....belanja sekolah pun dah lebih dari tu.

Ini lah yg dipraktikkan di negara jiran...dimana mereka boleh close kes besar......go to target person.....make sure mereka sampai ke matlamat....
 
Back
Top
Log in Register